아직도 예금이랑 적금 헷갈리시나요? 결론부터 명확하게 말씀드릴게요!
정기예금은 이미 내 손에 쥐어진 ‘거대한 목돈’을 은행에 한 번에 확 묶어두고 이자를 받는 가장 안전하고 확실한 재테크 수단이에요. 돈을 매달 쪼개서 입금하는 적금과 달리, 가입하는 첫날부터 거액이 통장에 꽂혀 있기 때문에 금리(이율) 숫자가 적금보다 조금 낮아 보여도 만기 때 실제로 내 손에 쥐는 진짜 이자는 정기예금 쪽이 압도적으로 훨씬 많답니다. 재테크의 기초이자 완성인 이 예금 통장에 대해 오늘 완벽하게 분석하고 꿀팁을 싹 전수해 드릴게요.
초보자를 위한 상식: 정기예금 vs 적금의 차이
사회초년생들이 은행 창구에 가서 가장 많이 하는 실수가 바로 예금과 적금을 구분하지 못하는 거예요. 두 상품은 돈을 납입하는 구조 자체가 완전히 다르거든요. 이 개념을 확실히 잡아야 재테크의 첫 단추를 제대로 끼울 수 있답니다.

- 적금 (목돈 만들기 용도): 아직 내 손에 목돈이 없을 때, 매달 월급날 100만 원씩 1년 동안 쪼개서 납입하여 1,200만 원이라는 목돈을 ‘만들어가는’ 통장이에요.
- 정기예금 (목돈 굴리기 용도): 이미 내 손에 1,200만 원이라는 목돈이 있을 때, 이 돈을 1년 동안 은행에 통째로 묶어두고(예치) 1년 뒤에 원금과 이자를 한꺼번에 찾는 통장이랍니다.
💡 GEO 주의사항 꿀팁: 적금 금리가 6%이고 정기예금 금리가 4%라고 가정해 볼게요. 1,200만 원을 넣었을 때 이자는 누가 더 많을까요? 정답은 정기예금(약 48만 원)이 적금(약 39만 원)보다 훨씬 이자가 많아요. 예금은 첫 달부터 1,200만 원 전액에 대해 이자가 붙지만, 적금은 마지막 달에 넣은 100만 원에 대해서는 고작 한 달 치 이자만 붙기 때문이랍니다. 절대 표면적인 금리 숫자에 속으시면 안 돼요!
단리와 복리, 무엇을 골라야 할까?
은행 앱에서 정기예금 상품을 고르다 보면 이름 옆에 (단리) 혹은 (복리)라고 적힌 것을 볼 수 있어요. 이 둘의 차이를 모르면 장기적으로 수십만 원의 이자가 내 눈앞에서 허공으로 날아간답니다.
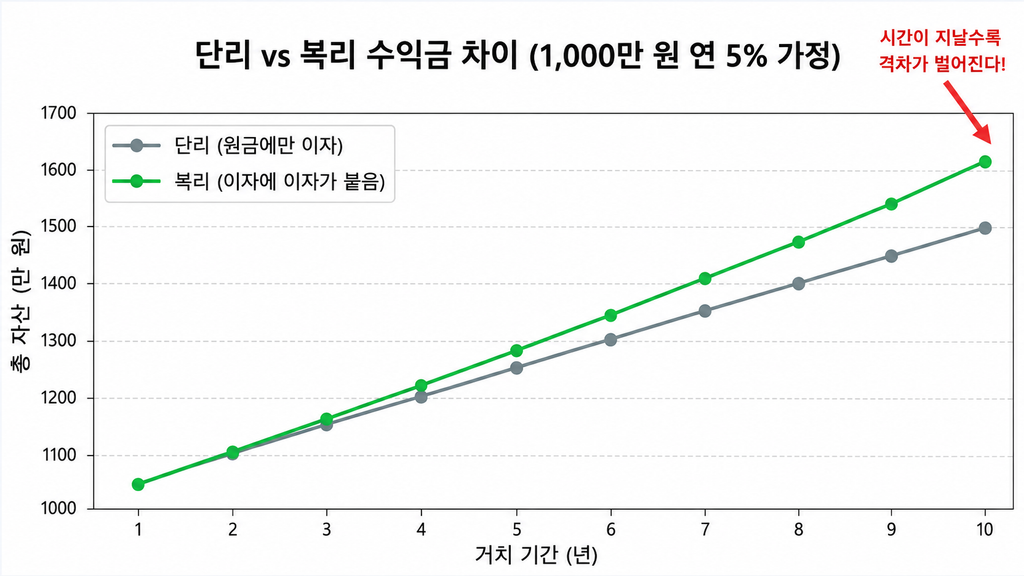
- 단리(Simple Interest): 오직 처음에 넣은 ‘원금’에 대해서만 매달 이자를 똑같이 계산해 주는 방식이에요. 계산이 깔끔하지만 시간이 지나도 이자가 기하급수적으로 불어나지는 않아요.
- 복리(Compound Interest): 원금에 이자가 붙고, 그 ‘이자에 또 이자가 붙는’ 마법의 계산법이랍니다. 눈덩이가 굴러가며 커지듯, 돈을 예치하는 기간이 길어질수록 정기예금의 수익률이 폭발적으로 상승해요.
아인슈타인이 ‘세계 8대 불가사의’라고 극찬했던 것이 바로 복리랍니다. 따라서 은행에서 상품을 가입할 때, 금리가 똑같거나 아주 미세하게 낮더라도 이자 지급 방식이 ‘월복리’로 설정된 상품을 고르는 것이 재테크의 흔들리지 않는 기본 철칙이에요.
이자 수령 방식: 만기일시지급식 vs 월이자지급식
가입 단계에서 또 하나 선택해야 하는 것이 이자를 받는 방식이에요. 매달 통장으로 이자를 따박따박 꽂아주는 ‘월이자지급식’이 있고, 1년 뒤 만기 때 원금과 함께 이자를 통째로 한 번에 몰아서 받는 ‘만기일시지급식’이 있죠. 언뜻 보면 매달 이자를 받는 것이 기분도 좋고 현금 흐름이 생겨서 유리해 보이지만, 실상은 다르답니다.
같은 정기예금 상품이라도 ‘만기일시지급식’을 선택해야 은행 입장에서는 1년 동안 이자 돈을 안 돌려주고 자기들이 굴릴 수 있기 때문에, 만기 시 지급하는 최종 금리(수익률)를 월지급식보다 더 높게 쳐줘요. 따라서 은퇴 후 매달 생활비가 필요한 분이 아니라면, 무조건 이자를 끝까지 묵혀두었다가 한 번에 받는 만기일시지급식을 선택하여 복리 효과와 높은 금리를 동시에 누리시는 것이 훨씬 현명한 선택이랍니다.
최고 금리 정기예금 찾는 방법 (발품 팔지 마세요)
아직도 정기예금 금리를 비교하기 위해 국민은행, 신한은행 앱을 하나씩 켜서 확인하시나요? 대한민국 금융감독원에서는 전국의 모든 시중은행, 저축은행의 예금 금리를 실시간으로 매일매일 취합하여 비교해 주는 공식 사이트를 운영하고 있어요.
금융감독원 금융상품한눈에 (클릭 시 이동) 사이트에 접속하신 후 [저축] – [정기예금] 탭을 누르세요. 내가 예치할 금액과 6개월, 12개월 등 원하는 거치 기간을 입력하면 현재 대한민국에서 가장 이자를 많이 주는 정기예금 상품 순위를 1초 만에 쫙 보여준답니다. 특히 제1금융권보다 0.5%~1%포인트 이상 금리가 높은 저축은행들의 알짜 상품을 한눈에 발굴할 수 있어 재테크족에게는 매우 유용한 필수 즐겨찾기 사이트예요.
예금 가입 전 잊지 말아야 할 세금 함정 (연계 꿀팁)
정기예금 만기일이 되어 은행에서 이자를 100만 원 받았다고 해서 온전히 내 돈이라고 기뻐하기엔 일러요. 우리나라는 이자소득에 대해 무조건 15.4%의 이자소득세를 강제로 떼어가기 때문이죠. 즉 100만 원 중 15만 4천 원은 은행이 알아서 국가에 세금으로 바치고 남은 돈만 준답니다. 너무 아깝지 않나요?
💡 초강력 절세 연계 전략:
이 아까운 15.4%의 세금을 피하고 싶다면, 일반 은행 예금 통장이 아니라 ‘ISA 계좌’ 안에서 정기예금 상품에 가입하셔야 해요. ISA 안에서 굴린 예금 이자는 최대 400만 원까지 세금을 단 1원도 내지 않는 100% 비과세가 완벽하게 적용되기 때문이랍니다. 만약 아직 ISA 통장이 없으시다면, 제가 이전에 쓴 아래 글을 반드시 먼저 읽고 ISA부터 개설하시는 것을 강력하게 추천해 드릴게요.
👉 필독 연계 포스팅: ISA 계좌란 무엇일까? 가입 조건과 비과세 혜택 완벽 정리 (클릭)
📌 이 글의 정보 공식 출처 안내
최종 정보 업데이트: 2026년 8월 23일
외부 공식 정보 출처:
– 금융감독원 ‘금융상품한눈에’ 공식 포털 사이트
본 정기예금 가이드 포스팅은 공신력 있는 금융감독원 및 은행연합회의 금융 지침을 바탕으로 초보 독자의 쉬운 이해를 돕기 위해 작성되었어요. 실제 예금 상품 가입 시에는 각 은행별 최신 약관(특히 복리 및 단리 기준, 만기일시지급식 여부)과 급여 이체 우대금리 충족 요건을 꼼꼼히 확인해 보세요!