직장인들의 최대 관심사, ’13월의 월급’이라 불리는 연말정산 시즌이 다가오면 다들 영수증 챙기느라 바쁩니다. 그런데 정작 내가 받는 혜택이 정확히 무엇인지, 소득공제 세액공제 차이가 무엇인지 알고 계신가요?
매년 연말정산을 할 때마다 국세청 안내문을 보면 알쏭달쏭한 한자어들이 우리를 괴롭힙니다. 그중에서도 직장인들을 가장 헷갈리게 만드는 두 가지 핵심 개념이 바로 ‘소득공제’와 ‘세액공제’이랍니다. “신용카드를 많이 쓰면 세금을 돌려받는다는데, 어떻게 계산되는 건가?”, “연금저축을 들면 세금을 깎아준다는데 이건 또 뭐지?” 이 글 하나로 초보 직장인들도 소득공제 세액공제 차이를 초등학생도 이해할 수 있을 만큼 다이어트에 비유하여 가장 쉽고 완벽하게 비교해 드릴게요~
👉 연말정산 전 필수 체크 연계 포스팅:
– 절세의 0순위: ISA 계좌로 투자 세금 아끼는 법
– 제2의 월급: 배당주 투자 15.4% 세금 피하는 꿀팁
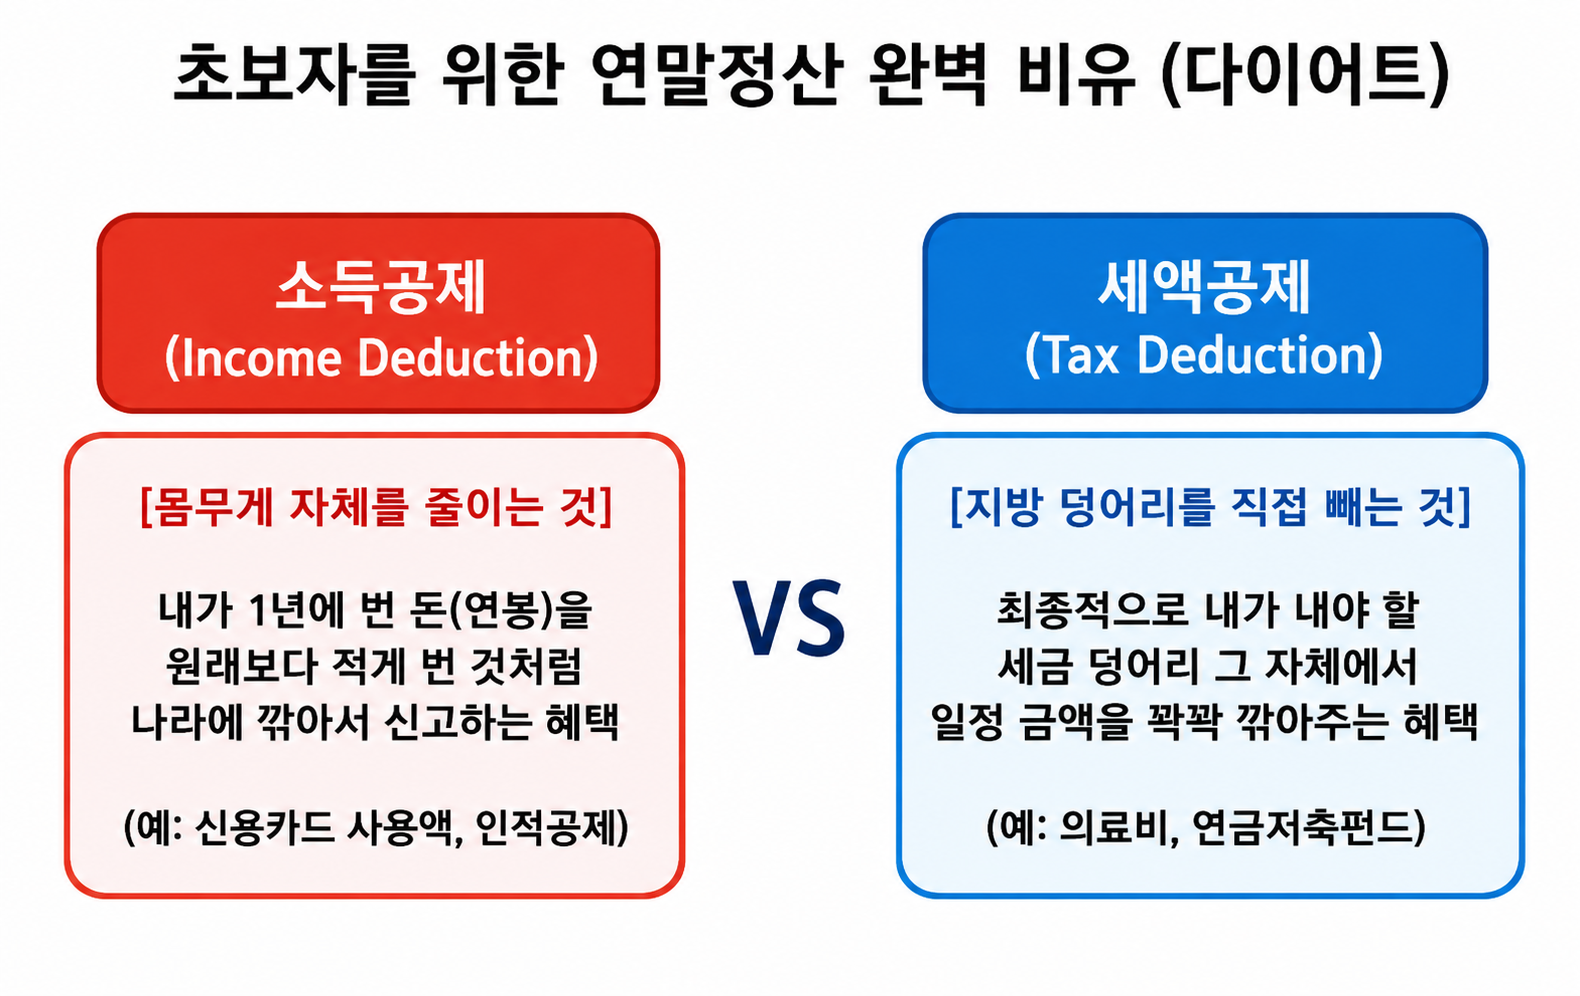
가장 직관적인 비유: 몸무게를 줄일까, 지방을 뺄까?
어려운 경제 용어와 복잡한 계산식은 잠시 접어두고, 우리가 매년 평생의 숙제로 삼는 ‘다이어트’에 비유하여 소득공제 세액공제 차이를 완벽하게 설명해 보겠어요.
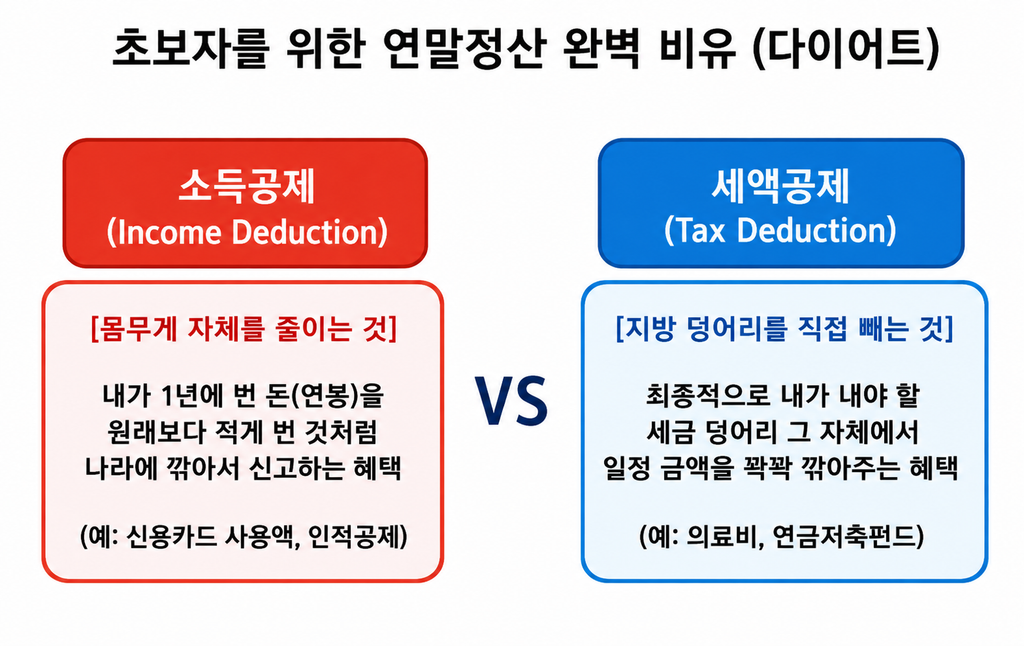
소득공제: 내 몸무게(총 연봉) 자체를 줄여서 신고하는 것
소득공제란 국가에 “저 사실 작년에 연봉 5천만 원 받았지만, 부모님 병원비 내고 신용카드 쓰느라 숨만 쉬고 살았어요. 그러니까 저 4천만 원 번 걸로 치고 세금 계산해 주세요!”라고 어필하여 내 덩치(과세표준) 자체를 깎아내는 혜택을 말해요.
우리나라는 돈을 많이 번 사람에게 더 높은 비율의 세금(누진세율)을 떼어가는 구조이랍니다. 따라서 내 덩치(과세표준)를 최대한 줄여서 낮은 세율 구간으로 떨어뜨리는 것이 연말정산의 첫 번째 핵심 목표이랍니다. 우리가 흔히 아는 신용카드 사용액, 체크카드 사용액, 주택청약종합저축 납입액, 부양가족 인적공제 등이 바로 이 몸무게를 깎아주는 대표적인 혜택이랍니다.
세액공제: 최종 지방(결정 세금) 덩어리를 직접 떼어내는 것
반면 세액공제란 내 몸무게에 곱해서 나온 최종 결과물, 즉 “올해 당신이 내야 할 최종 세금은 300만 원입니다”라고 확정된 세금 영수증에서 쿨하게 “그래? 그럼 여기서 100만 원은 묻지도 따지지도 않고 빼줄게!”라며 덩어리를 직접 깎아버리는 혜택이랍니다.
연봉이 높든 낮든 상관없이, 내야 할 최종 세금에서 액수만큼 다이렉트로 현금을 빼주기 때문에 체감 효과가 훨씬 강력해요. 의료비 지출, 교육비 지출, 기부금, 그리고 직장인 연말정산의 꽃이라 불리는 ‘연금저축펀드(IRP)’가 바로 이 강력한 세액공제 혜택에 속해요.
한눈에 보는 연말정산 13월의 월급 세금 계산 흐름도
앞서 배운 다이어트 비유를 실제 국세청의 세금 계산 흐름에 대입해 보면 소득공제 세액공제 차이가 완벽하게 머릿속에 정리돼요.
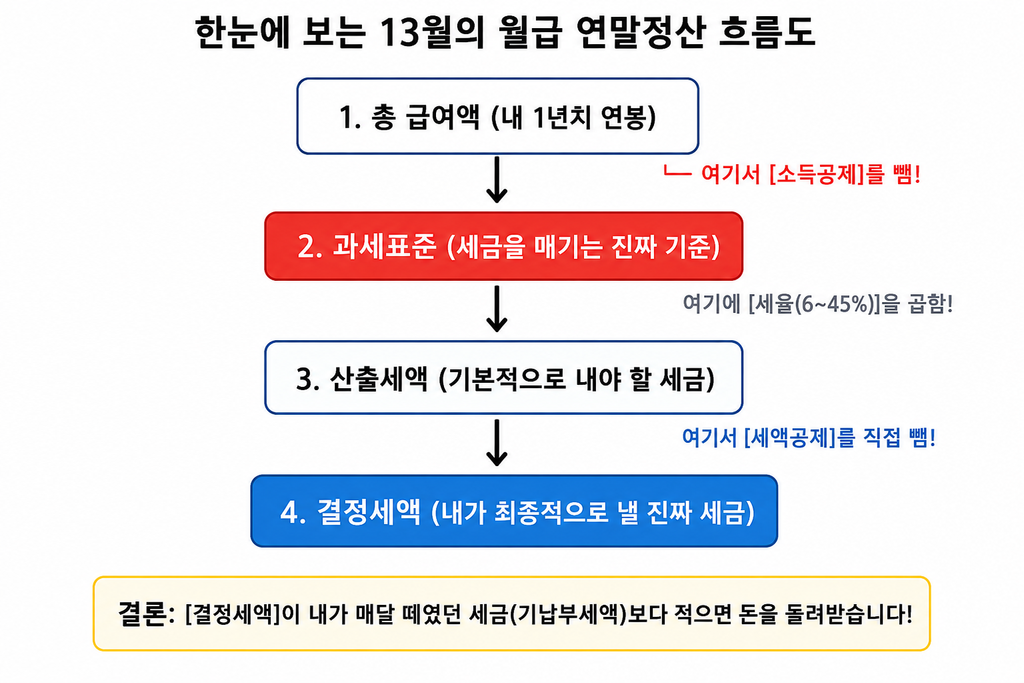
우리 잇님들의 1년 치 연봉(총급여액)에서 ‘소득공제’를 먼저 빼서 진짜 세금을 매길 기준점인 ‘과세표준’을 만듭니다. 이 과세표준 덩치에 따라 국가가 정한 누진세율(6%~45%)을 곱하면 내가 내야 할 ‘산출세액’이 나옵니다. 여기서 다이렉트로 세금을 깎아주는 ‘세액공제’ 혜택을 마저 빼고 나면, 마침내 내가 올해 국가에 바쳐야 할 진짜 최종 세금인 ‘결정세액’이 산출돼요.
만약 이렇게 계산된 최종 ‘결정세액’이, 내가 1년 동안 매달 월급 명세서에서 꼬박꼬박 미리 뜯겼던 세금(기납부세액)보다 적다면? 내가 세금을 너무 많이 냈던 셈이 되므로 차액을 현금으로 돌려받게 돼요. 이것이 바로 우리가 환호하는 ’13월의 월급’이랍니다.
자주 묻는 질문 (FAQ): 실전 절세 전략
Q. 소득공제 세액공제 차이를 고려할 때, 맞벌이 부부는 부양가족을 누구 밑으로 넣는 것이 유리할까요? ㅎㅎ
A. 일반적으로 소득공제 세액공제 차이의 핵심 원리인 ‘누진세율’을 고려했을 때, 연봉이 더 높은 사람에게 부양가족(소득공제)을 몰아주어 높은 과세표준 구간을 낮추는 것이 무조건 유리해요. 단, 부부의 연봉 차이가 크지 않거나 의료비를 한 명에게 몰아주어야 하는 예외적인 상황이 있으므로 국세청 연말정산 미리보기 시뮬레이션을 돌려보는 것이 가장 정확해요.
Q. 매달 내는 원룸 월세액 공제는 어디에 해당하나요?
A. 무주택 세대주가 내는 월세는 대표적인 ‘세액공제’ 항목이랍니다. 조건에 맞으면 1년 동안 낸 월세의 최대 15%~17%를 세금에서 직접 깎아주기 때문에, 연봉이 적은 사회초년생 직장인들에게는 연금저축펀드 못지않게 매우 강력한 절세 무기이랍니다.
Q. 결국 고연봉자와 저연봉자는 어떤 전략을 취해야 하나요?
A. 고연봉자(세율 구간이 높은 사람)는 몸무게를 줄여서 세율 구간을 떨어뜨리는 소득공제에 사활을 걸어야 해요. 반면 저연봉자(세율 구간이 낮은 사회초년생)는 몸무게를 줄여봐야 깎이는 세금이 적으므로, 세금 그 자체를 직접 빼주는 세액공제(연금저축펀드 가입 등)에 집중하는 것이 압도적으로 유리해요.
📌 이 글의 정보 공식 출처 안내
최종 정보 업데이트: 2026년 8월 23일
외부 공식 정보 출처:
– 국세청 홈택스 (연말정산 간소화 서비스 및 세법 규정 안내)
본 소득공제 세액공제 차이 비교 가이드 포스팅은 대한민국 국세청의 최신 세법 기준을 바탕으로 초보 직장인의 쉬운 이해를 돕기 위해 작성되었어요. 개인별 부양가족 수, 소비 패턴, 연봉 구간에 따라 유리한 공제 항목이 크게 달라지므로 매년 가을 오픈되는 홈택스 연말정산 미리보기 서비스를 적극 활용하시기 바랄게요!