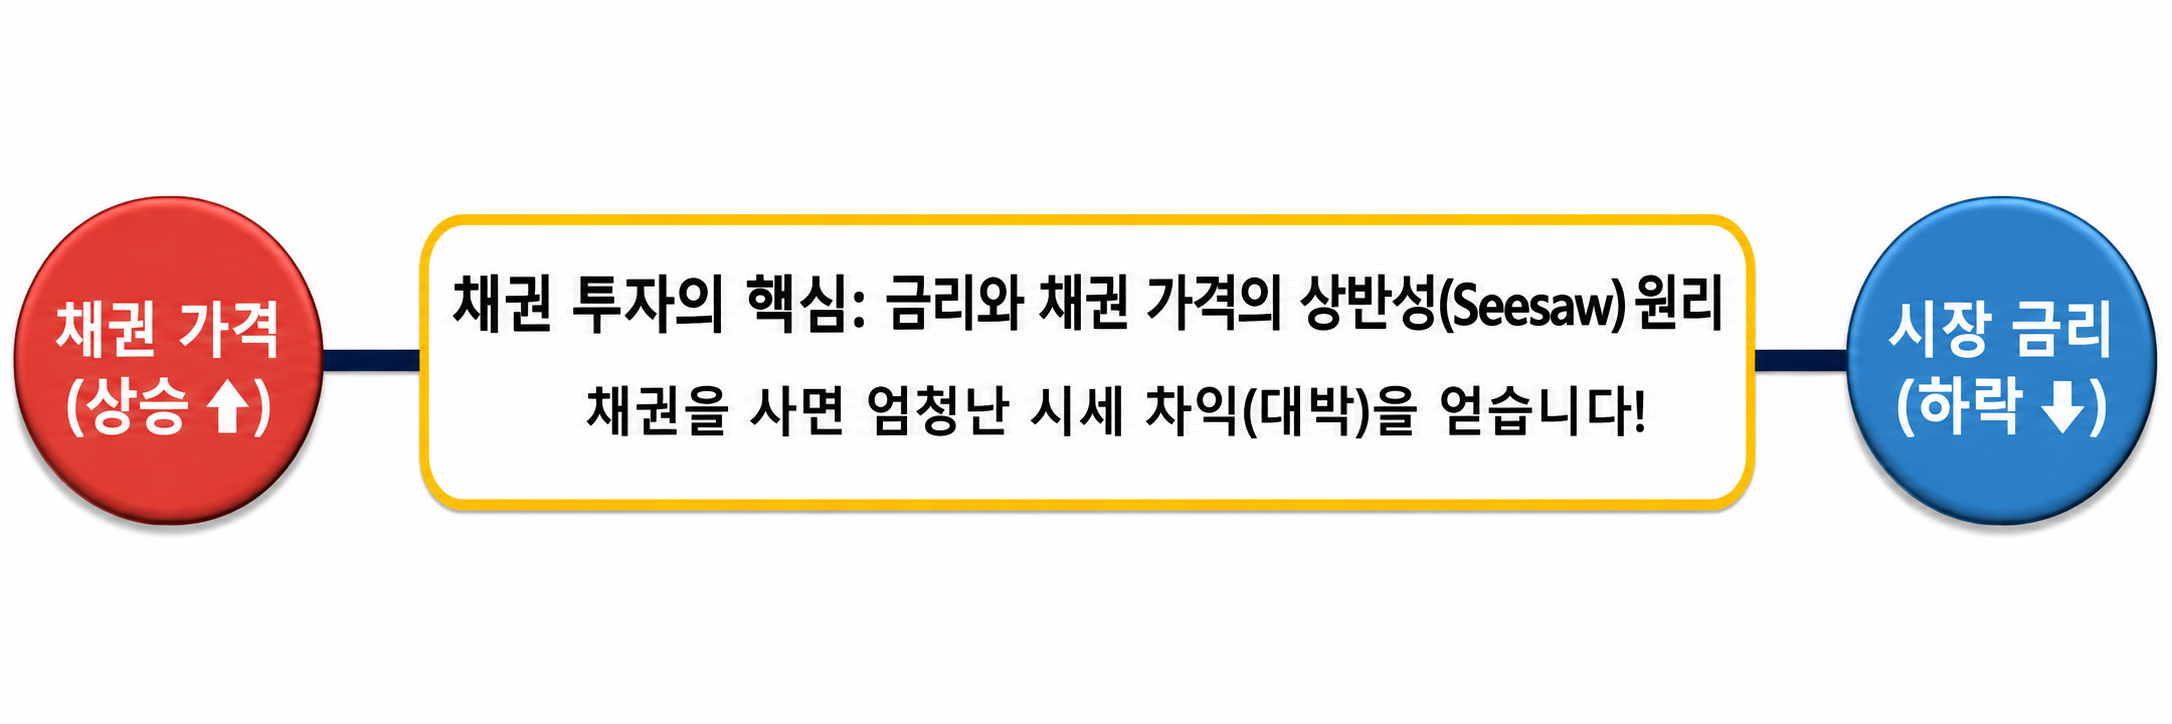
주식 시장이 하루아침에 폭락해서 멘붕에 빠진 적이 있으신가요? 투자의 대가들은 주식이 반토막 날 때 끄떡없이 웃고 있어요. 바로 ‘이것’으로 안전 방어막을 쳐두었기 때문이랍니다.
주식 투자가 회사의 ‘주인’이 되어 성장을 공유하는 것이라면, 채권 투자는 국가나 거대한 기업에게 ‘돈을 빌려주고’ 정해진 날짜에 이자와 원금을 확정적으로 돌려받는 가장 안전한 재테크 수단이랍니다. 하지만 처음 시작하시는 우리 초보자 분들은 보통 “채권은 부자들이나 하는 거 아니야? 너무 어려워”라며 지레 겁을 먹어요. 오늘 포스팅에서는 제 꿀팁을 듬뿍 담아서 누구나 알아야 할 채권 투자의 핵심인 ‘금리와 가격의 시소 원리’부터, 1만 원으로도 당장 시작할 수 있는 채권 ETF 투자법까지 완벽하게 총정리해 드릴게요~
👉 본격적인 채권 입문 전 필수 연계 포스팅:
– 1편: 초보자를 위한 주식과 ETF의 차이점 완벽 비교
– 기초: 채권보다 더 안전한 단리 복리 정기예금 가이드
투자의 절대 법칙: 금리와 채권 가격은 시소(반비례) 관계다
채권 투자를 시작할 때 딱 하나만 기억하시면 돼요. 놀이터의 시소(Seesaw)를 떠올려보세요. “시장 금리가 올라가면 채권 가격은 뚝 떨어지고, 시장 금리가 떨어지면 채권 가격은 천정부지로 치솟어요.”
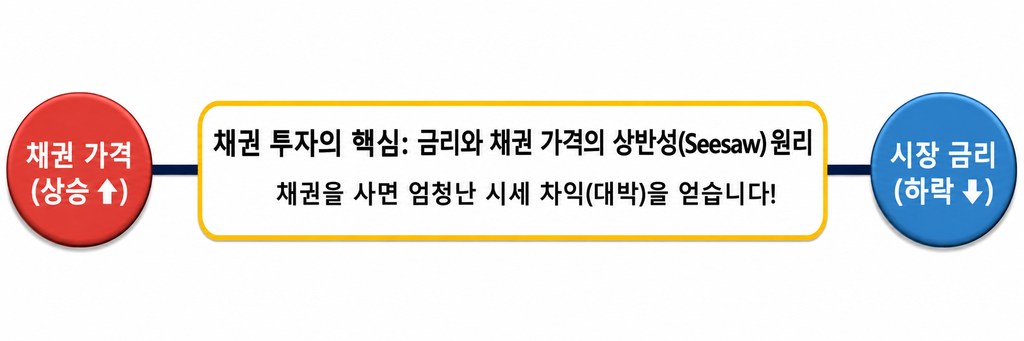
이게 도대체 무슨 말일까요? ㅎㅎ 아주 쉽게 설명해 드리겠어요. 우리 잇님들이 1년 전에 이자를 연 3% 주는 채권을 100만 원어치 샀다고 가정해 봅시다. 그런데 오늘 한국은행이 기준금리를 갑자기 연 5%로 폭등시켰어요. 이제 사람들은 은행에만 돈을 넣어도 5% 이자를 받어요. 자, 그렇다면 우리 잇님들이 들고 있는 ‘연 3%짜리 채권’을 누가 제값(100만 원)을 주고 사고 싶을까요? ㅎㅎ 아무도 안 살 것이랍니다. 결국 그 채권은 90만 원, 80만 원으로 가격이 폭락(할인)해야만 누군가 사가게 돼요. (금리 상승 = 채권 가격 하락)
반대로, 우리 잇님들이 연 5% 이자를 주는 채권을 들고 있는데, 국가 경제가 어려워져서 은행 금리가 연 1%로 폭락했다고 생각해 봅시다. 사람들은 “우와! 은행 이자가 1%인데 저 사람은 5%짜리 채권을 들고 있네? 나한테 110만 원, 아니 120만 원에 팔아라!”라며 돈을 싸들고 달려올 것이랍니다. (금리 하락 = 채권 가격 상승)
결론적으로 채권 투자의 핵심은 “앞으로 금리가 떨어질 것 같을 때 채권을 몽땅 사두면, 나중에 채권 가격이 폭등해서 엄청난 시세 차익(대박)을 낼 수 있다”는 것이랍니다.
초보자를 위한 실전 투자법: 직접 매수 vs 채권형 ETF
시소의 원리를 깨달았다면, 이제 실제로 내 돈을 어떻게 채권 투자에 넣어야 하는지 두 가지 방법을 비교해 보겠어요.

1. 장외 채권 직접 구매 (예금처럼 굴리기)
증권사 앱을 켜면 ‘장외채권’이라는 메뉴가 있어요. 여기서 대한민국 정부가 발행한 ‘국채’나 우량 기업이 발행한 ‘회사채’를 쇼핑하듯 직접 담는 것이랍니다. 이 방식은 만기일(예: 3년 뒤)까지 가만히 들고 있으면, 처음에 약속했던 원금과 확정 이자를 100% 돌려받어요. 정기예금보다 약간 더 높은 이자를 원하면서도 내 원금을 목숨처럼 안전하게 지키고 싶은 큰 목돈을 가진 분들에게 강력 추천해요.
2. 채권형 ETF 구매 (주식처럼 굴리기)
반면 이자를 받기보다는 “곧 금리가 엄청 떨어질 테니 채권 가격이 오르면 팔아서 큰돈을 벌어야지!”라고 생각한다면 채권형 ETF(예: KODEX 국고채 10년물, TIGER 미국채 30년물)를 주식처럼 사면 돼요. 단돈 1만 원으로도 채권 투자가 가능하며, 내일 당장이라도 주식처럼 팔아서 현금화(유동성)할 수 있다는 엄청난 장점이 있어요. 다만, 내 예상과 다르게 금리가 오히려 오르게 되면 원금 손실을 볼 수도 있다는 점을 명심해야 해요.
자산 배분의 꽃: 주식과 채권을 함께 가져가야 하는 이유
전 세계 1등 부자들은 절대로 주식에 100% 몰빵하지 않어요. 보통 주식 60%, 채권 40%의 비율로 자산 배분을 해요. 왜 그럴까요? ㅎㅎ 앞서 배운 시소 원리가 주식 시장 전체에도 적용되기 때문이랍니다.
보통 금리가 미친 듯이 올라가서 주식 시장이 대폭락하는 시기가 오면, 사람들은 주식을 팔아치우고 안전한 이자를 주는 채권으로 도망갑니다. 반대로 경제가 망가져서 국가가 금리를 마구 내리면, 사람들은 채권을 팔아 치우고 다시 주식 시장으로 돌아옵니다. 즉, 내 계좌에 주식과 채권을 반반씩 들고 있으면 한쪽이 폭락할 때 다른 한쪽이 상승하여 나의 총자산을 아주 평온하고 안전하게 지켜줍니다. 이것이 바로 우리가 채권 투자를 반드시 공부해야 하는 진짜 이유이랍니다.
📌 이 글의 정보 공식 출처 안내
최종 정보 업데이트: 2026년 8월 23일
외부 공식 정보 출처:
– 한국은행 공식 홈페이지 (기준금리 추이 및 통화정책방향)
– 금융투자협회 (장외채권 및 국고채 수익률 동향 안내)
본 채권 투자 가이드 포스팅은 금리와 채권 가격의 복잡한 상관관계를 초보 투자자들이 쉽게 이해할 수 있도록 시소 원리에 빗대어 간략화하여 설명했어요. 실전 채권형 ETF 투자(특히 만기가 아주 긴 30년물 장기채 ETF 등)는 금리 변동에 따른 가격 변동성(듀레이션 위험)이 주식 못지않게 매우 큰편이므로, 가입 전 투자설명서를 반드시 꼼꼼하게 확인하시기 바랄게요!