“요즘 저축은행들 위험하다던데, 내 예금 통장 이대로 둬도 괜찮을까요? ㅎㅎ” 재테크 커뮤니티에 하루가 멀다고 올라오는 질문이랍니다. 결론부터 확실하게 안심시켜 드릴게요~
대한민국은 국가가 직접 나서서 우리 잇님들의 피 같은 돈을 지켜주는 예금자보호 제도를 아주 강력하게 운영하고 있어요. 만약 내가 가입한 은행이 당장 내일 아침 파산해서 문을 닫더라도, 예금보험공사라는 국가 기관이 내 돈을 대신 물어줍니다. 하지만 이 제도에는 초보자들이 가장 많이 속는 ‘5천만 원 한도의 치명적인 함정’이 숨어 있어요. 오늘은 제 생생한 경험담 꾹꾹 눌러 담아서 내 소중한 자산을 안전하게 지키기 위한 예금자보호 제도의 진실과, 큰 목돈을 굴릴 때 필수적인 통장 쪼개기 전략을 완벽하게 총정리해 드릴게요~
👉 초보자 필수 연계 포스팅 시리즈:
– 예적금 1편: 정기예금 완벽 가이드 (단리와 복리 차이)
– 예적금 2편: 적금 꿀팁 (풍차돌리기 및 선납이연)
– 예적금 3편: 파킹통장 가이드 (인터넷은행 vs CMA)
예금자보호 제도의 핵심 원리
은행들은 고객이 맡긴 예금을 공짜로 굴리는 것이 아닙니다. 은행은 만약의 사태를 대비해 평소에 예금보험공사(KDIC)라는 국가 기관에 보험료를 꼬박꼬박 납부해요. 이렇게 모아둔 막대한 기금을 통해, 특정 은행이 파산하거나 영업 정지를 당해 고객에게 돈을 돌려주지 못할 상황이 발생하면 국가가 대신해서 고객의 돈을 지급해 주는 든든한 사회 안전망이랍니다.
우리나라의 제1금융권 시중은행(국민, 신한, 토스, 케이뱅크 등)은 물론이고, 제2금융권에 속하는 저축은행들 역시 이 예금자보호 법의 적용 대상이랍니다. 따라서 저축은행의 금리가 아무리 높아도 한도 내에서 가입했다면 밤잠을 설치며 불안해할 필요가 전혀 없어요.
초보자가 가장 많이 당하는 5,000만 원 한도의 함정
대한민국의 예금자보호 한도는 한 금융기관(은행) 당 최대 5,000만 원까지이랍니다. 하지만 여기서 재테크 초보자들이 가장 치명적인 실수를 저지릅니다. 바로 “내 통장에 원금 5,000만 원을 꽉 채워 넣는 것”이랍니다.

예금자보호 법에서 말하는 5,000만 원은 ‘내가 넣은 원금과, 은행이 나에게 주기로 약속한 이자를 모두 합친 금액’이랍니다. 제가 예를 한 번 들어볼게요. 금리가 높은 저축은행에 정확히 원금 5,000만 원을 예금했다고 가정해 봅시다. 1년 뒤 만기가 되어 원금 5,000만 원에 이자 250만 원이 붙었어요. 그런데 하필 이자를 받기 전날 그 은행이 파산해 버렸다면 어떻게 될까요? ㅎㅎ
국가는 철저하게 법에 명시된 5,000만 원까지만 보호해 줍니다. 즉, 원금 5,000만 원만 건지고 내 소중한 만기 이자 250만 원은 허공으로 영원히 날아가 버리는 대참사가 발생해요. 따라서 예금이나 적금을 가입할 때는 향후 발생할 이자까지 미리 계산하여, 원금을 4,600만 원에서 4,800만 원 정도로 살짝 여유를 두고 예치하는 것이 고수들의 1급 방어 전략이랍니다.
큰 목돈을 완벽하게 방어하는 통장 쪼개기 전략
자, 그렇다면 만약 내가 아파트를 팔아서 1억 5천만 원이라는 큰 현금을 가지고 있다면, 5천만 원이 넘는 금액은 예금자보호를 받을 수 없는 걸까요? ㅎㅎ 아닙니다. 이럴 때 반드시 써야 하는 기술이 바로 ‘통장 쪼개기(분산 예치)’이랍니다.
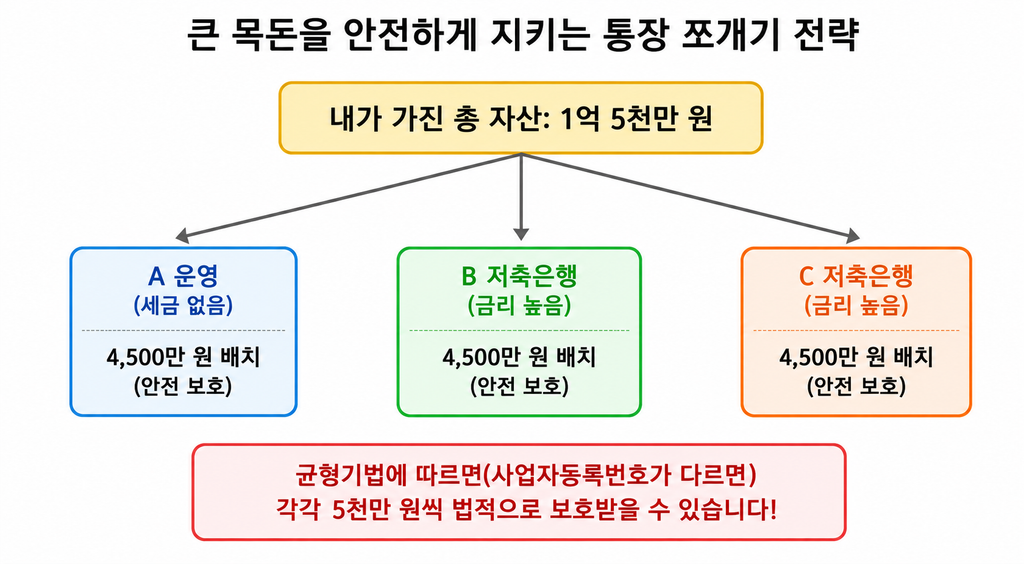
예금자보호 한도는 내 개인당 5천만 원이 아니라, ‘각 금융기관(법인) 별로 각각 5,000만 원씩’ 독립적으로 부여돼요. 즉, 국민은행에 5천만 원, 신한은행에 5천만 원, 다올저축은행에 5천만 원을 따로따로 쪼개서 예금하면 총 1억 5천만 원의 자산 전체가 100% 완벽하게 국가의 보호를 받게 돼요.
여기서 주의할 점이 하나 있어요. 같은 국민은행이라도 강남지점에 5천만 원, 서초지점에 5천만 원을 넣는 것은 소용이 없어요. 같은 사업자등록번호를 쓰는 한 회사로 취급되어 총합산 5,000만 원까지만 보호되기 때문이랍니다. 반드시 서로 이름과 사업자가 완전히 다른 은행들로 분산하셔야 해요.
📌 이 글의 정보 공식 출처 안내
최종 정보 업데이트: 2026년 8월 23일
외부 공식 정보 출처:
– 예금보험공사(KDIC) 공식 홈페이지 및 예금자보호제도 안내서
본 예금자보호 가이드 포스팅은 대한민국 예금보험공사(KDIC)의 공식 법령과 규정을 철저히 분석하여 작성되었어요. 다만 새마을금고, 신용협동조합, 우체국 등은 예금보험공사가 아닌 자체적인 중앙회 기금이나 국가 자체 신용으로 별도의 보호 제도를 운영하고 있으므로, 가입 전 해당 기관의 보호 여부를 한 번 더 확인하시기 바랄게요!