ISA 연금저축 완벽 비교|사회초년생 필수 가입 순서 꿀팁

ISA 연금저축

재테크를 갓 시작한 사회초년생이신가요? ISA 연금저축 중 무엇을 먼저 가입할지 고민이라면 결론부터 시원하게 말씀드릴게요! 반드시 ISA 계좌부터 먼저 개설해서 한도를 채운 뒤, 여유 자금이 생기면 그때 연금저축에 가입하는 것이 가장 완벽한 정답이에요. ISA 연금저축 두 계좌는 모두 국가가 허락한 최고의 절세 통장이지만, 그 목적과 자금의 묶임 정도(유동성)가 완전히 다르거든요. 이 글 하나로 두 통장의 차이점과 … 더 읽기

ISA 만기 후 대처법 3가지|해지 vs 연장 vs 연금저축 이체 완벽 가이드

ISA 만기 후 대처법

드디어 3년이라는 긴 의무 가입 기간이 끝났어요. 이제 이 목돈을 어떻게 해야 할까요? 결론부터 명확하게 말씀드릴게요! 최소 3년의 ISA 만기가 도래했을 때, 투자자가 선택할 수 있는 방법은 크게 3가지(전액 해지, 만기 연장, 연금계좌 이체)가 있어요. 당장 큰 목돈이 필요하다면 해지 후 현금화하면 되지만, 여유 자금이라면 ‘연금저축계좌’로 이체하여 최대 300만 원의 연말정산 추가 세액공제 혜택을 뽑아먹는 … 더 읽기

ISA 납입한도 완벽 가이드|연 2,000만 원 이월 혜택 100% 활용법

ISA 납입한도

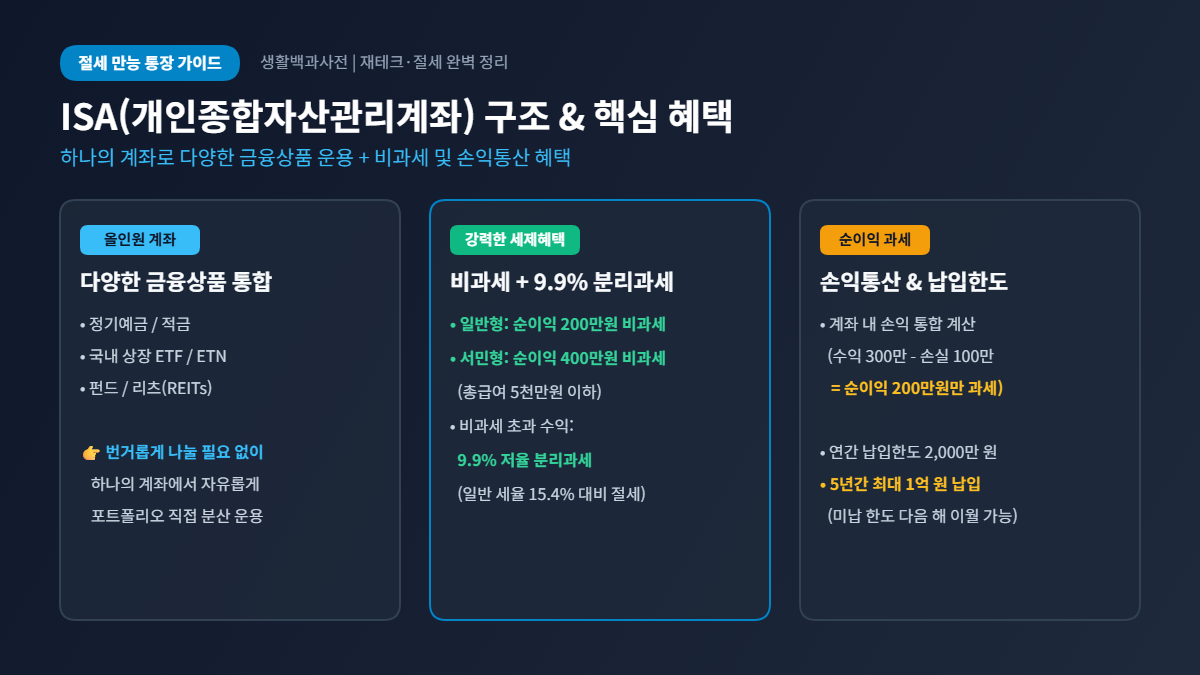
ISA 계좌를 만들긴 했는데, 돈을 무한정 넣어도 되는 걸까요? 결론부터 명확하게 말씀드릴게요! 절세 만능 통장이라 불리는 ISA 계좌에도 치명적인 제약이 하나 있어요. 바로 ISA 납입한도랍니다. 현재 법적으로 ISA에는 매년 최대 2,000만 원까지만 입금할 수 있으며, 5년 동안 총 1억 원까지만 투자가 가능하도록 제한이 걸려 있어요. 하지만 올해 돈을 2,000만 원 다 채워 넣지 못했다고 해서 … 더 읽기

ISA 비과세 완벽 정리|2026 서민형 400만 원 한도 및 세금 계산법

ISA 비과세

아직도 일반 주식 계좌에서 15.4% 세금을 내고 계신가요? 결론부터 시원하게 말씀드릴게요! 투자 수익에 대해 세금을 면제해 주는 ISA 비과세 혜택은 이 시대 최고의 합법적 절세 수단이랍니다. 일반형은 200만 원, 서민형은 무려 400만 원까지 세금을 단 한 푼도 내지 않으며, 이를 초과하는 수익에 대해서도 기존 15.4%가 아닌 9.9%라는 파격적인 저율로 분리과세가 적용돼요. 근로소득이 5,000만 원 이하라면 … 더 읽기

중개형 ISA 완벽 가이드|2026 증권사 추천 및 개설 꿀팁

중개형 ISA

중개형 ISA 개설을 고민 중이신가요? 결론부터 확실하게 말씀드릴게요! 중개형 ISA는 일반 주식 계좌와 달리 투자자가 직접 국내 주식과 ETF를 매매하면서 최대 400만 원의 비과세 혜택과 손익통산 혜택을 동시에 누릴 수 있는 유일한 ‘절세형 주식 계좌’랍니다. 은행에서 가입하는 신탁형이나 일임형과 달리 수수료가 압도적으로 저렴하며, 증권사들의 신규 가입 현금 지급 이벤트와 수수료 우대 혜택을 잘 비교하여 가입하면 … 더 읽기

ISA 계좌 장단점 3가지 총정리|2026 비과세 완벽 가이드

ISA 계좌

ISA 계좌 장단점, 결론부터 시원하게 말씀드릴게요! 금융권 최고의 절세 통장으로 불리는 ISA 계좌 장단점 중 가장 강력한 장점은 예금, 주식, 펀드를 굴려 얻은 투자 수익에 대해 최대 400만 원까지 세금을 한 푼도 내지 않는 ‘절대 비과세 혜택’과, 여러 금융상품의 수익과 손실을 합산해 전체 세금을 줄여주는 ‘손익통산’ 기능이에요. 반면 가장 치명적인 단점은 최소 ‘3년’이라는 긴 의무 … 더 읽기