ISA 계좌 장단점, 결론부터 시원하게 말씀드릴게요!
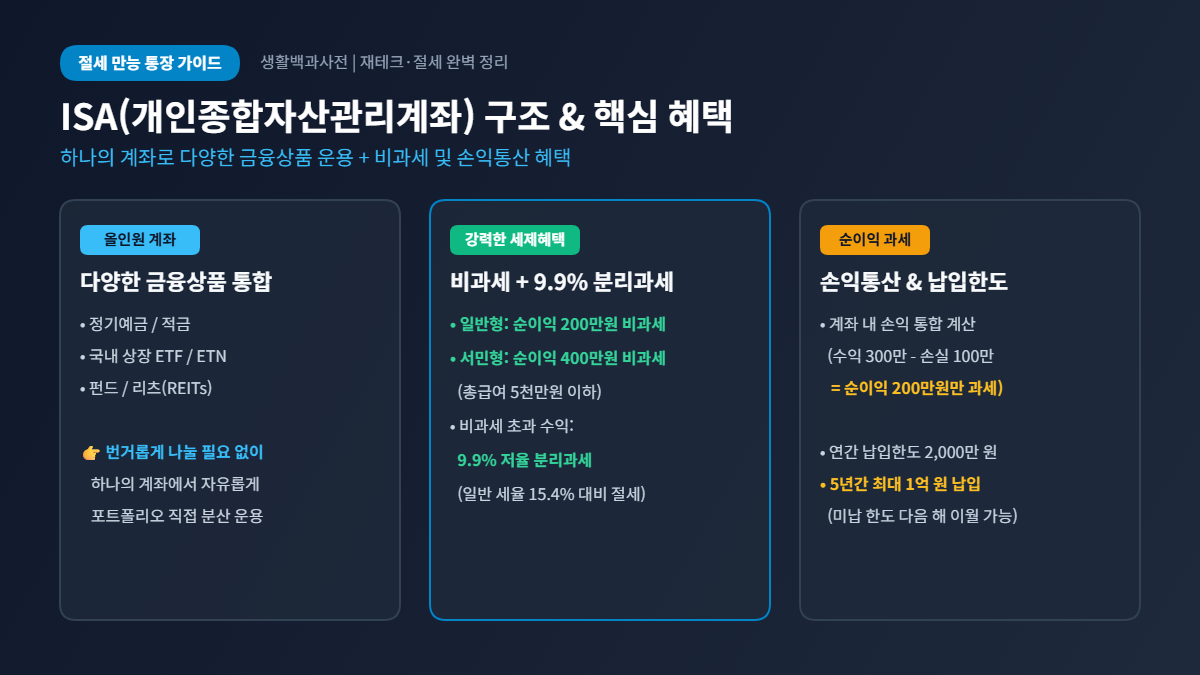
금융권 최고의 절세 통장으로 불리는 ISA 계좌 장단점 중 가장 강력한 장점은 예금, 주식, 펀드를 굴려 얻은 투자 수익에 대해 최대 400만 원까지 세금을 한 푼도 내지 않는 ‘절대 비과세 혜택’과, 여러 금융상품의 수익과 손실을 합산해 전체 세금을 줄여주는 ‘손익통산’ 기능이에요. 반면 가장 치명적인 단점은 최소 ‘3년’이라는 긴 의무 가입 기간을 무조건 유지해야 비과세 혜택을 볼 수 있으며, 급전이 필요해 중도 인출을 하게 되면 그해 납입 한도가 영영 복구되지 않아 훌륭한 투자 기회가 싹 사라진다는 점이랍니다.
👉 이전 글 꼭 읽기: ISA 계좌란 무엇일까? 가입 조건 및 종류 완벽 정리 (가입 전 필수 시청)
ISA 계좌 장단점 분석: 압도적인 ‘장점’ (세금 폭탄 완벽 피하기)
재테크 전문가들이 입을 모아 가입을 권유할 때, ISA 계좌 장단점 중 장점 파트는 단연코 압도적인 ‘절세 효과’에 집중되어 있어요. 일반적인 주식 계좌나 은행 예금 통장과 비교했을 때 왜 굳이 복잡해 보이는 ISA를 개설해서 써야 하는지 세 가지 관점으로 깊이 있게 요약해 드릴게요.

① 최대 400만 원까지 세금 0원 (절대 비과세 혜택)
우리가 보통 시중 은행에서 예금 이자를 받거나 주식 배당금을 받게 되면 국가에 무조건 15.4%의 이자배당소득세를 떼고 받게 되잖아요. 즉, 100만 원을 이자로 벌어도 내 손에 실제로 들어오는 돈은 세금을 뗀 84만 6천 원뿐이죠. 하지만 ISA 계좌 안에서 발생한 수익은 일반형 기준 200만 원, 서민형과 농어민형은 무려 400만 원까지 세금을 단 한 푼도 내지 않는답니다. 이 강력한 비과세 혜택 하나만으로도 ISA 계좌 장단점을 면밀히 비교할 때 무조건 우선적으로 개설해야 하는 1순위 이유가 돼요.
💡 쉬운 예시 (서민형 기준 비과세 시뮬레이션)
내가 ISA 통장에서 3년 동안 투자를 열심히 해서 총 450만 원의 투자 수익이 났다고 가정해 볼게요.
→ 수익 중 400만 원까지는 세금이 0원이에요. (전액 내 통장으로 직행한답니다!)
→ 비과세 한도를 초과한 나머지 50만 원에 대해서만 9.9%의 분리과세 세금이 부과돼요. (일반 세율 15.4%보다 훨씬 저렴하여 극적인 세금 방어가 가능해요.)
② 억울한 세금을 막아주는 마법의 시스템 ‘손익통산’
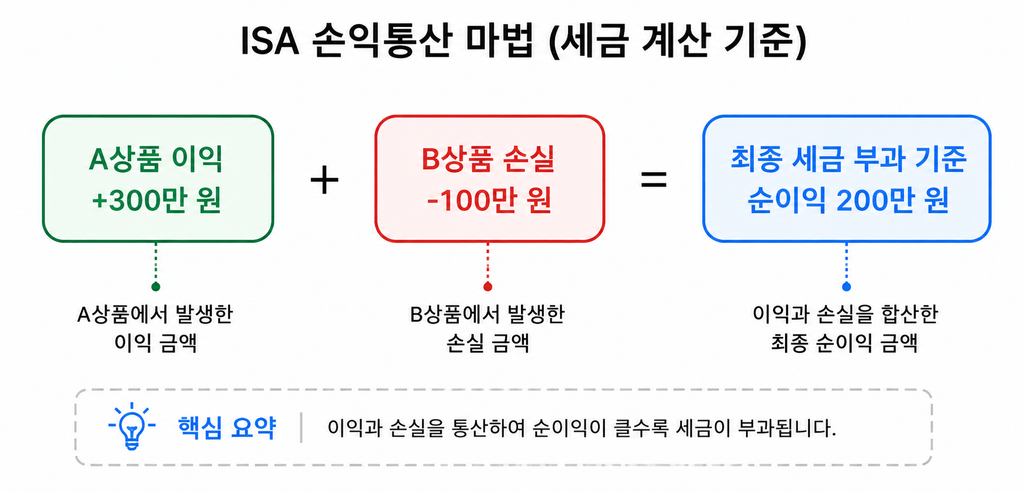
일반 투자 계좌에서는 A주식에서 300만 원을 벌고, B주식에서 100만 원을 잃었어도 국가는 무조건 수익이 난 ‘300만 원’에 대해서만 세금을 때려요. 내가 다른 종목에서 잃은 돈은 전혀 신경 쓰지도 않는 굉장히 억울한 세금 과세 구조랍니다.
하지만 국가가 만든 ISA는 [전체 수익 300만 원 – 전체 손실 100만 원 = 최종 순이익 200만 원]에 대해서만 공정하게 세금을 계산해 줘요. 수익과 손실을 서로 상계해 주기 때문에 절세 효과가 더욱 극대화된답니다. 이는 다른 그 어떤 일반 계좌에서는 찾아볼 수 없는 ISA만의 가장 매력적인 고유 기능이에요.
ISA 계좌 장단점 파헤치기: 치명적인 ‘단점’ 3가지
아무리 혜택이 훌륭하고 뛰어나도 본인의 경제적 상황에 맞지 않으면 오히려 애물단지가 될 수 있죠. ISA 계좌 장단점을 제대로 분석하기 위해, 가입 전 반드시 꼼꼼하게 확인해야 할 치명적인 단점 3가지를 싹 정리했어요.
- 최소 3년이라는 긴 의무 가입 기간: 비과세 혜택을 온전히 다 챙겨 받으려면 무조건 3년 이상 계좌를 해지하지 않고 유지해야 해요. 피치 못할 사정으로 돈이 급해 3년 이내에 해지해 버리면, 그동안 면제받았던 세금(15.4%)을 얄짤없이 전부 뱉어내야 하므로 반드시 당장 쓰지 않을 장기적인 시드머니로만 운용하셔야 한답니다.
- 해외 개별 주식 직접 투자 불가: 테슬라, 엔비디아, 마이크로소프트 같은 해외 개별 주식을 ISA 계좌로 직접 살 수는 없어요. 다만 ‘TIGER 미국S&P500’처럼 국내 증시에 상장된 해외 ETF를 통해서는 해외 기업에 간접 투자가 얼마든지 가능하므로, 펀드 및 ETF 위주로 투자하는 분들에게는 큰 제약이 되지 않는답니다.
- 중도 인출 페널티 및 납입 한도 미복구 문제: 3년이라는 의무 기간 안에도 본인이 직접 입금한 ‘원금’ 한도 내에서는 자유롭게 중도 인출이 가능해요. 하지만 한 번 돈을 빼버리면 그만큼 그해의 납입 한도(연 2,000만 원)가 훌쩍 날아가 버려서 다시 채워 넣을 수 없어요. 결국 본인에게 주어진 소중한 비과세 투자 기회가 크게 줄어드는 뼈아픈 결과를 낳게 된답니다.
객관적 분석: 그래서 나는 지금 가입해야 할까?
지금까지 아주 상세히 살펴본 ISA 계좌 장단점의 모든 요소를 종합해 보았을 때, 현명한 금융 소비를 위해 다음과 같이 명확한 행동 기준을 세워볼 수 있어요.

✅ 이런 분들께 ISA 개설을 강력히 추천해요:
최소 3년 이상 절대로 빼지 않을 여윳돈(시드머니)을 활용하여 국내 상장 해외 ETF에 장기 투자할 뚜렷한 계획이 있는 분. 혹은 시중 은행의 예적금 이자나 주식 배당금에서 꼬박꼬박 떼이는 세금(15.4%)이 너무 아까워서 합법적이고 완벽한 절세 루트를 찾고 계신 분들에게는 단연코 최고의 선택지랍니다.
❌ 이런 분들은 가입 버튼을 누르기 전 다시 곰곰이 생각해 보세요:
1~2년 안에 전세금 보증금, 자동차 구매, 결혼 자금 등으로 당장 큰돈을 통장에서 빼서 써야 할 가능성이 농후하신 분. 혹은 투자 상품의 가격 변동(원금 손실)을 단 1%도 견디지 못해 오직 1금융권 특판 예금만 찾아다니는 극도의 안전 추구형 성향인 분들은, 굳이 복잡한 ISA 계좌 장단점을 따지며 운용할 필요 없이 이율이 높은 일반 적금이나 예금에 가입하는 편이 맘 편하고 유리할 수 있답니다.
가장 많이 묻는 질문 베스트 (FAQ)
Q1. 의무 유지 기간인 만기(3년)가 지나면 돈은 어떻게 처리해야 가장 좋나요?
A. 목돈이 당장 필요하다면 지체 없이 해지해서 비과세 혜택과 함께 찾아 쓰시면 돼요. 만약 돈을 계속해서 더 굴리고 싶다면 만기를 연장할 수도 있답니다. 여기서 금융 고수들의 꿀팁이 하나 더 있는데요, 만기 금액을 ‘연금저축계좌’로 곧바로 이체하면 이체 금액의 10%(최대 300만 원 한도)에 대해 추가 세액공제(연말정산 환급)를 받을 수 있어 세테크 효과가 두 배, 세 배로 쑥쑥 커져요.
Q2. 통장 안에 든 내 피 같은 돈은 원금 보장이 확실히 되나요?
A. 계좌 자체에 원금 보장 기능이 있는 것은 절대 아니에요. 그 통장 안에 안전한 ‘예금’ 상품을 담으면 5천만 원까지 예금자보호가 되어 원금이 완벽하게 보장되지만, ‘주식이나 주식형 펀드’를 담았다면 시장 상황에 따라 당연히 원금 손실이 발생할 수 있답니다. 즉, 어떤 내용물을 담느냐에 따라 위험도(리스크)가 천차만별로 달라져요.
📌 이 글의 정보 공식 출처 및 신뢰성 안내
최종 내용 확인일: 2026년 8월 23일
외부 공식 정보 출처 (아래 링크 클릭 시 공식 기관으로 이동합니다):
– 대한민국 금융위원회 공식 홈페이지 (Financial Services Commission)
– 국가법령정보센터 조세특례제한법 공식 규정
본 포스팅은 공신력 있는 국가법령정보센터 및 금융위원회의 공식 공개 자료를 면밀히 분석하여, 독자의 쉬운 이해를 돕기 위해 작성되었어요. 세법 및 금융 제도는 정부 정책에 따라 언제든 변경될 수 있으므로, 실제 금융 상품 가입 시점의 최신 약관과 규정을 해당 금융사에서 반드시 꼼꼼히 재확인해 보시길 바라요!
👉 다음 글로 이어가기: 수수료 아끼는 중개형 ISA 추천 및 증권사 이벤트 개설 방법 완벽 가이드